月末の引き落としが迫っているのに、口座の残高が足りない。そんなとき、「手元の楽天カードを現金化できないか」と調べている方もいるのではないでしょうか。
楽天カードのショッピング枠を現金化する行為は、会員規約で禁止されています。見つかれば利用停止などの対象になり、受け取った現金とは別に、カードの利用代金は後日そのまま請求されます[1][2]。
一方で、楽天カードには規約の範囲内で現金を借りられる「キャッシング」があります。この記事では、現金化のやり方と規約・リスク、受け取れる金額の計算、公式のキャッシングとの違いを順に説明していきます。
楽天カードの現金化は規約で禁止されています。急いで現金が必要なら、まず楽天カード公式のキャッシング(ネットキャッシングは振込手数料なし、実質年率18.0%)を確認するのが先です。業者を使う場合も、利用停止と全額請求のリスクは自分で負うことになります。
結論だけを先に書きましたが、理由と数字は、この記事の中で順に確かめていきます。
 管理人:望月 豊
先に結論だけお伝えすると、規約の範囲内で現金を借りる手段が、楽天カード公式に用意されています。
次のボックスに、楽天カード公式の立場だけ先にまとめます。
楽天カードには、コンビニや銀行ATMで現金を借りられる正規の「キャッシングサービス」があります。
一方、ショッピング枠を換金目的で使う「現金化」は、会員規約で禁止されています。
楽天カード公式は、業者から一時的に現金を得ても後日カードの利用代金を支払う必要があること、業者にカード番号を渡すと犯罪やトラブルに巻き込まれるおそれがあることを挙げています。そのうえで、利用しないよう注意を呼びかけているのが公式の立場です[1]。
この前提を押さえたうえで、仕組みから見ていきましょう。
おすすめクレジットカード現金化業者ベスト3
ブリッジ |
| 換金率:90%~98% |
| 振込時間:最短5分 |
スピードペイ |
| 換金率:94%~100% |
| 振込時間:最短3分 |
プライムウォレット |
| 換金率:88%~98.3% |
| 振込時間:最短10分 |
- 楽天カード現金化の仕組みとやり方2つ
- 楽天カード現金化の基本的な仕組み
- 自分で商品を買って転売するセルフ現金化
- 専門業者に依頼して現金化する方法
- 現金化は借入ではないという点
- 楽天カード現金化は会員規約で禁止されている
- 規約が禁じていること
- 公式が挙げる4つの方式
- 規約違反で起こりうること
- 業者を使った楽天カード現金化の仕組み
- 商品を買い取ってもらう「買取方式」
- 購入後に還元を受ける「キャッシュバック方式」
- 楽天カード現金化で実際に受け取れる金額と手数料
- 表示される換金率と実際の振込額
- 10万円を受け取る場合の計算例
- 換金率が違うと差額はいくら変わるか
- 楽天カード現金化より先に確認したい公式のキャッシング
- ネットキャッシングとATMキャッシングの違い
- 10万円を借りた場合の費用
- キャッシング枠がない・審査に通らないとき
- 返済期間が長くなった場合の目安
- 楽天カード現金化が利用停止につながる原因と状況別リスク
- 換金性の高い商品の購入が続いているとき
- キャッシング枠を使い切ったあとで高額な利用が重なるとき
- リボ払いや延滞で支払いに無理が出ているとき
- 楽天カード現金化で利用停止・強制退会になったあとの流れと信用情報
- 通知なしの措置と、残る支払い義務
- 信用情報への影響
- カードが1枚しかない場合に困ること
- 楽天カード現金化で起きるトラブルと対処法
- カード会社から利用内容の問い合わせが来たとき
- 業者から入金されない・商品が届かない
- 強制退会・利用停止になったとき
- 身に覚えのない請求が届いたとき
- 楽天カード現金化業者を選ぶ前に確認したいこと
- 申込み前に確認したいこと
- 避けたい業者の特徴
- 申込みから入金までに確かめておく流れ
- 楽天カード現金化を考える前に知っておきたい他の資金手段
- 楽天カード現金化についてのよくある質問
- まとめ:楽天カード現金化は規約違反のリスクを知ったうえで判断する
- 脚注・出典
楽天カード現金化の仕組みとやり方2つ
「いま使える枠で現金が欲しい」と考えたとき、現金化が頭に浮かぶこともあるでしょう。
ここでは、現金化の仕組みと、よく知られている2つのやり方を説明します。あわせて、現金化とは別の手段として、公式のキャッシングも並べて比べます。
カードには、買い物に使う「ショッピング枠」と、現金を借りるための「キャッシング枠」があります。現金化は、本来は買い物のための前者を、現金を得るために使う行為です。
楽天カード現金化の基本的な仕組み
楽天カードで商品を買う → その商品を売る → 代金を現金で受け取る
買った時点でカード会社への支払い義務が生まれ、売って得た現金とは別に、利用代金が後日請求されます。
売って得た額がいくらであっても、請求は決済した金額のまま届きます。ここが、借りた額だけを返す借入との大きな違いです。
商品を売る相手が自分か業者かで、やり方は2つに分かれます。どちらも、カード会社の規約では禁止されている使い方です。
そのため、利用停止や会員資格の取消しにつながる可能性があります。詳しい仕組みは現金化の仕組みを解説した記事にもまとめています。
① セルフ現金化
② 専門業者に依頼
公式のキャッシング
①は手数料がかからない代わりに手間と時間がかかり、②は手続きが少ない代わりに業者の手数料が引かれます。参考として並べたキャッシングだけが、規約の範囲内で使える手段です。
管理人:望月 豊そのうえで、実際にどういう方法があるのか、なぜリスクがあるのかを確認していきましょう。
自分で商品を買って転売するセルフ現金化
自分で商品を選び、購入から売却までをすべて自分で行うやり方です。業者に払う手数料はかかりません。
その代わり、いつ売れるのか、いくらで売れるのかは買い手しだいで、自分では決められません。
売れる価格は商品と時期で変わるため、購入前から損が出るかどうかは決まりません。
購入記録は商品名までカード会社に残ります。
梱包・発送・購入者とのやり取りはすべて自分で行います。
売れるまでの期間は読めません。
4つの手順のうち、自分で決められるのは、商品選びと購入のタイミングくらいです。売却の価格と時期は買い手しだいなので、STEP4でいつ入金されるかは読めません。
売れた金額が購入額を下回れば、その差額がそのまま損になります。損の目安は、購入額から売却額を引き、送料や手数料を引いた差です。購入と売却の記録が残るため、換金目的の購入と判断される可能性もあるでしょう。
メリット
- 業者への手数料がかからない
- 商品次第では購入額に近い金額で売れることもある
注意点
- 商品選びに知識が必要
- 梱包や発送の手間が多い
- 購入と売却の記録が残り、換金目的と判断されるおそれがある
手数料がかからない点は魅力に見えますが、その分、手間と記録のリスクを自分で引き受けることになります。入金の時期が読めないため、支払日が迫っている場面には向きにくいやり方です。
専門業者に依頼して現金化する方法
業者が指定する商品を楽天カードで買い、業者がその商品を買い取るか、後日キャッシュバックとして現金を振り込む方法です。手続きが少なく見えるのが特徴です。
ただし、業者の中には、トラブルになる例もあります。方式ごとの違いは業者の仕組みの章で、見極め方は確認点の章で詳しく見ていきます。
現金化は借入ではないという点
現金化で受け取るお金は、借りたお金ではありません。商品を買って得た代金なので、返済の仕組みも、期限の相談も、借入のようには用意されていないのです。
カード決済の請求は、受け取った金額に関係なく、決済した全額で届きます。支払日に引き落としができなければ、通常のカード利用と同じく延滞として扱われます。
「あとで返せばいい借りたお金」ではなく、「受け取った額より多く支払う取引」と捉えておくと、金額の見え方が変わってきます。
方法を選ぶ前に、規約で何が禁止されているのかを知っておけば、業者の説明をうのみにせず判断できます。次の章で、条文の中身を見ていきましょう。
楽天カード現金化は会員規約で禁止されている
楽天カードの現金化は、「グレーゾーン」という言葉を見かけることがあります。しかし、カード会社との契約である会員規約では、はっきり禁止されています。
この章では、条文の内容と、公式が挙げている現金化の方式、規約違反で起こりうることを順に見ていきます。
規約が禁じていること
楽天カードの会員規約 第29条(カードショッピングの利用方法)の第14項は、次の行為のためにカードを利用してはならないと定めています。その中に「クレジットカードご利用可能枠の現金化を目的とする商品若しくは権利の購入又は役務の受領」があります[2]。
条文の基準は、買い方や決済の見え方ではなく、「現金化を目的としているか」です。業者が「決済代行会社を通すので問題ありません」と説明していても、目的が現金化なら、規約の禁止に当たると読むのが自然でしょう。
さらに第19条は、換金目的の疑いなどがあると会社が認めた場合に、会員に通知することなく、カードの利用停止などの措置をとれると定めています[2]。つまり、現金化だと確定する前の「疑い」の段階でも、カードが止まることがありうるわけです。
公式が挙げる4つの方式
楽天カードの注意喚起ページは、現金化の事例を次の4つに分けて紹介しています[1]。
- 買取方式:換金性の高い商品を購入させ、手数料を引いた額で買い取る
- キャッシュバック方式:ほとんど価値のない商品を購入させ、手数料を差し引いた金額をキャッシュバックする
- 買戻方式:買い戻しや返品の特約付きの商品を購入させ、特約に基づいて買い戻す
- 直接購入方式:現行紙幣・貨幣をクレジットカードで購入する
4つのうち3つは、商品を介して現金を渡すやり方です。直接購入方式だけは、紙幣や貨幣そのものをカードで買います。やり方は違っても、換金を目的に枠を使う点はどれも同じです。
規約違反で起こりうること
業界団体の日本クレジット協会は、換金目的でのカード利用は会員規約に違反する行為であり、残金の一括請求、利用停止、強制退会などのペナルティを受けるおそれがあると説明しています[3]。
また、現金を受け取っても利用代金は支払わなければならないため、一時的に資金を得ても、結果的に借金が増えることになります。業者に渡したカード番号や個人情報が悪用される場合があることにも、同じ協会が注意を促しています[3]。
公的機関の国民生活センターも、2019年の報道発表で、ショッピング枠の現金化をさせる手口について、日本クレジット協会などに会員や消費者への周知と注意喚起を求めています[4]。
カード利用の停止
規約により、通知なしで行われることがある
会員資格の取消し
換金目的の利用が理由になりうる
残金の一括請求
日本クレジット協会が挙げるペナルティ
カード番号・個人情報の悪用
業者に渡した情報が悪用される場合がある
この4つのリスクのうち、利用停止と会員資格の取消しはカードが使えなくなるリスク、残金の一括請求は支払いが一度に重なるリスクです。カード番号や個人情報の悪用だけは、楽天カードとの関係とは別に、業者とのやり取りから生じる点で性質が違います。
現金化は借入ではなく、受け取った額を上回る金額を、あとから全額支払う取引です。
規約と公式の注意喚起を知っておけば、「業者に任せれば大丈夫」という説明を、自分で冷静に確かめられるようになります。条文も注意喚起のページも、楽天カードの公式サイトで誰でも読めます。
業者を使った楽天カード現金化の仕組み
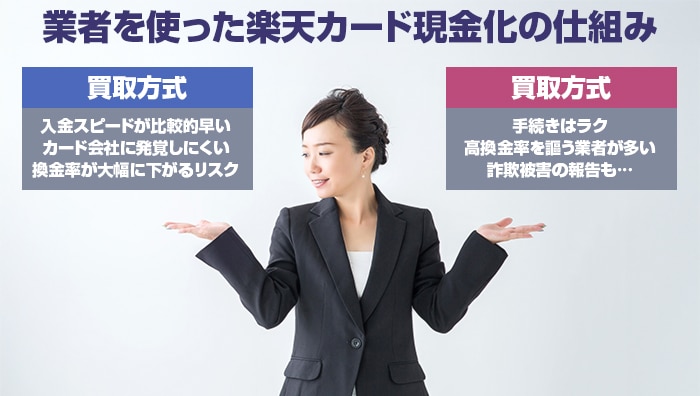
規約で禁止されていると分かっても、「業者なら手続きが簡単そう」と感じる方は少なくないかもしれません。この章では、業者による現金化の2つの方式を、公式の定義と照らし合わせて説明します。
どちらの方式でも、カードで決済した金額の全額を、あとから楽天カードに支払う点は変わりません。
2つの方式の大きな違いは、現金を受け取るきっかけです。買取方式は買い取ってもらった代金として、キャッシュバック方式は購入の特典として、現金が振り込まれます。どちらも、決済した全額の請求が残る点は同じです。
商品を買い取ってもらう「買取方式」
業者が指定した商品(例:ギフト券など)を自分で購入し、その商品を業者が買い取って、代金を振り込む方式です。指定商品を買い、その商品を業者に買い取ってもらう流れが特徴です。
ただし、買い取りの条件を決めるのは業者です。指定商品や金額によって換金率が下がることがあるため、表示された率だけでは判断できません。
悪質な業者の中には、ギフトコードだけを受け取って、代金を払わないトラブルも起こりえます。コードを送る前に、振込額と振込の時期を文面で受け取っておくと、食い違いに気づきやすくなります。
購入後に還元を受ける「キャッシュバック方式」
業者が販売する商品を購入し、あとからキャッシュバックとして現金を振り込んでもらう方式です。手続きは簡単に見えます。
楽天カード公式は、ほとんど価値のない商品を購入させる例を挙げています[1]。実際に、「商品が届かない」「キャッシュバックが振り込まれない」といったトラブルも起こりえます。
決済は申込みの時点で終わり、入金はそのあとになります。そのため、入金が止まっても、決済した金額の支払いだけは残ってしまいます。
「家族に知られない」「カード会社に必ずバレない」と強調する業者を見かけても、規約で禁止されている行為であることは変わりません。
申込み前に、「何を買い、いつ、いくら入るのか」を業者に聞いてみてください。この3点にはっきり答えない業者なら、その時点で申込みを見送る判断もしやすいはずです。
楽天カード現金化で実際に受け取れる金額と手数料
現金化を考えるとき、いちばん気になるのは「結局いくら手元に残るのか」ではないでしょうか。業者のサイトには高い換金率が並びますが、その率のまま受け取れるとは限りません。
この章では、換金率の見方と、具体的な計算例を示します。
表示される換金率と実際の振込額
換金率とは、カードで決済した金額に対して、現金で受け取れる割合のことです。業者のサイトに載る数字は、「最大◯%」という上限の表示や、初回限定の値である場合があります。
実際の振込額は、利用金額や条件によって変わってきます。そこで大切なのが、申込み前に、手数料を引いたあとの最終の振込額を、画面か書面で確認することです。
「最大」の率は、条件がすべてそろった場合の上限を示しているにすぎません。最終の振込額を見れば、表示の率と実際の率の差が、ひと目で分かります。
10万円を受け取る場合の計算例
ここでは、換金率を80%と仮定します。80%という数字は計算を分かりやすくするための例で、実際の業者の数字ではありません。
10万円を手にするには、100,000円÷80%で、125,000円の決済が必要です。受け取れるのは10万円でも、楽天カードへ支払うのは125,000円です。差額の25,000円が、実質的な費用になります。
決済額
125,000円
10万円を受け取る場合
受取額
100,000円
換金率80%と仮定
差額(費用)
25,000円
実質的な費用
受け取る10万円に対して、支払いは125,000円で、受け取った額の4分の1にあたる25,000円が上乗せされる計算です。同じ換金率でも、決済額が大きくなるほど差額も大きくなります。
換金率が違うと差額はいくら変わるか
次に、決済額を10万円に固定して、換金率の仮定だけを変えてみます。この数字も、計算のための例です。
| 換金率(仮定) | 決済額 | 受け取れる額 | 差額(費用) |
|---|---|---|---|
| 70% | 100,000円 | 70,000円 | 30,000円 |
| 80% | 100,000円 | 80,000円 | 20,000円 |
| 90% | 100,000円 | 90,000円 | 10,000円 |
※換金率は計算のための仮定で、実際に受け取れる額を示すものではありません。
換金率が10ポイント違うと、決済額10万円あたり1万円の差が出ます。どの行でも、カードの請求は受け取った額ではなく、決済した10万円で届きます。
公式のキャッシングで8万円を30日借りた場合の利息は、80,000円×18.0%×30日÷365日で約1,183円です[5]。受け取る額が同じ8万円でも、換金率80%の行の差額20,000円と比べると、費用の大きさはかなり違います。
次のキャッシングの章では、同じ10万円を公式のキャッシングで借りた場合の費用を計算して、見比べます。手元に必要な額から逆算して支払う総額を先に確かめておけば、表示の換金率だけで申し込んで後悔する事態を避けやすくなります。
楽天カード現金化より先に確認したい公式のキャッシング
楽天カードで現金を手にしたいとき、規約の範囲内で使える手段がキャッシングです。ただし、ショッピング枠とは別に、キャッシング枠が設定されている必要があります。
ここでは、楽天カード公式サイトで確認できる条件と、現金化との費用の差を説明します。
ネットキャッシングとATMキャッシングの違い
ネットキャッシングは、Webから24時間申し込めて、指定した口座に振り込まれる方法です。振込手数料はかかりません。
「今すぐお振込み」を使うと、対象の金融機関なら、営業時間外や土日祝でも、最短数分で振り込まれると案内されています。ただし、金融機関のメンテナンス中などは、翌営業日になることがあります[5]。
ATMキャッシングは、全国のコンビニや銀行のATMで借りる方法です。ATM利用手数料は、1万円以下が110円、1万円を超えると220円(いずれも税込)です[5]。
どちらも実質年率は18.0%で、利息は借りた日数に応じて日割りで計算されます。利用可能枠は1万円〜90万円の範囲で、審査によって人ごとに決まります[5]。なお、返済が遅れると、遅延損害金として実質年率20.0%がかかります[5]。
ネットの振込手数料
なし
ネットキャッシング
ATM手数料
110円・220円
1万円以下・超(税込)
実質年率
18.0%
日割りで計算
手数料は、ネットキャッシングなら0円、ATMなら1回ごとに110円か220円です。金利はどちらも同じ18.0%なので、費用の差は手数料の部分だけになります。
10万円を借りた場合の費用
10万円を30日間借りた場合の利息は、100,000円×18.0%×30日÷365日で、約1,479円です。ネットキャッシングなら振込手数料はかからないので、費用は利息だけで済みます。
コンビニATMで借りた場合は、1万円を超えるので手数料220円が加わり、合計で約1,699円になります。先ほどの現金化の例では、同じ10万円を受け取るのに25,000円の差額がかかりました。
返済は、1回払いなら利用日の翌月27日に、元利金をまとめて支払います。返済期間は60日以内です。リボ払いや、借りたあとの分割払いへの変更もできます[5]。
10万円を受け取る場合で比べると、費用は現金化の例が約25,000円、ネットキャッシングが約1,479円で、2万円以上の差があります。しかも、キャッシングは規約の範囲内で使える手段です。
キャッシング枠がない・審査に通らないとき
キャッシングを使うには、カードにキャッシング枠が付いていることと、審査が必要です。審査では、返済能力と信用力が総合的に見られます。他社借入があるだけで、借りられなくなるわけではありません[5]。
なお、キャッシングの申込みで、勤務先への在籍確認は行わないと公式サイトに書かれています[5]。
キャッシング枠は、楽天e-NAVIの「ご利用可能枠の増枠」のページから手続きできると案内されています[5]。ただし、増枠にも審査があり、通るとは限りません。
枠がない、または審査に通らないときは、無理に現金化へ進まず、他の資金手段の章で紹介する別の手段を先に当たってみてください。
返済期間が長くなった場合の目安
返済が1回払いで終わらず、60日借りた場合も考えてみます。10万円を18.0%で60日間借りた利息は、100,000円×18.0%×60日÷365日で約2,958円です。
期間が延びるほど利息は増えますが、現金化の差額の例(換金率80%で25,000円)と比べれば、費用は小さい計算です。ただし、リボ払いで長く返すと、利息の合計は大きくなります。
借りる前に、公式サイトの返済シミュレーションで、毎月の支払い額を確かめておくと安心です[5]。
公式のキャッシングを先に確認しておけば、受け取る金額と費用を、規約の範囲内で比べられます。まずは、楽天カードのアプリか楽天e-NAVIで、自分にキャッシング枠があるかどうかを確認してみてください。
楽天カード現金化が利用停止につながる原因と状況別リスク
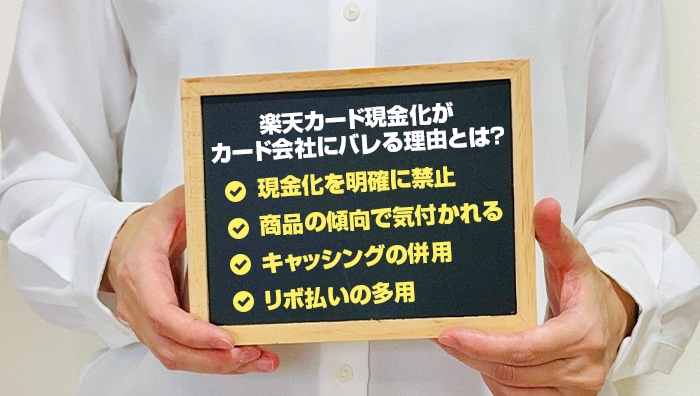
「一回くらいなら大丈夫だろう」と考える方もいるかもしれません。しかし楽天カードの規約は、疑いがある段階で、利用停止などの措置をとれると定めています[2]。
楽天カードは、どんな場合に疑われやすいかを、具体的な基準として公表しているわけではありません。ここでは、返済に無理が出やすい状況を、返済の余力という観点から3つ見ていきます。
換金性の高い商品の購入が続いているとき
買ってすぐ売りやすい商品を、短い間隔で何度も買い続けているなら、すでに現金が足りない状態が続いているサインかもしれません。
換金性の高い商品を買ったことと、現金化が疑われることは、イコールではありません。ただ、規約は「疑い」の段階でも措置をとれるとしており、具体的な基準は公表されていません。
キャッシング枠を使い切ったあとで高額な利用が重なるとき
キャッシング枠を限度額まで使ったあとで、ショッピング枠も上限近くまで使う動きは、返済の余力が少ない状態です。楽天カードは基準を公表していませんが、枠を使い切った状態は、返済の余力が少ないことの表れでもあります。
この状態で現金化に進むと、返済の負担がさらに重なっていきます。枠を使い切る前に、返済計画を立て直すほうが先決です。
リボ払いや延滞で支払いに無理が出ているとき
毎月の返済額が少ないリボ払いのまま高額の利用を続けたり、支払いが遅れたりしていると、返済そのものが苦しくなりやすい状態です。そうした状況では、カード会社が利用状況を確認することもあるかもしれません。
楽天カードは、定期的に利用状況を見直す「途上与信」を行っています。利用状況によっては、一部またはすべてのサービスが使えなくなる場合があると、公式に案内されています[5]。
ここまでの3つの状況に当てはまる人は、現金化のリスクが高いだけでなく、返済に余裕がない状態でもあります。
判断を急がず、いったん支払いの見通しを書き出してみましょう。来月と再来月に引き落とされる金額、収入が入る日、現金が足りなくなる日を紙に並べるだけでも、必要な額が見えてきます。
必要な額が見えれば、借りる額や相談の内容も具体的になります。
- 換金性の高い商品を短い間隔で繰り返し買っている
- キャッシング枠を使い切ったあとで、ショッピング枠も上限近くまで使っている
- リボ払いのまま高額の利用が続いている・支払いが遅れている
1つでも当てはまるなら、カードの使い方だけでなく、毎月の支払いそのものに余裕がなくなっているサインかもしれません。その場合は、現金化の方法を探すより先に、返済の見通しと相談先を確かめるほうが現実的です。
利用停止の原因を知っておけば、「疑われる前に、返済の見通しを確かめる」という順番で考えられるようになります。
楽天カード現金化で利用停止・強制退会になったあとの流れと信用情報
利用停止や強制退会になったとき、何が起こるのかを知っておくと、慌てずに動けます。この章では、停止のあとの流れと、信用情報への影響を説明します。
通知なしの措置と、残る支払い義務
規約では、利用状況に不審があると会社が認めた場合、会員に通知することなく、カードの利用停止やカードの利用断りなどができると定められています[2]。そのため、ある日突然、カードが使えなくなる可能性もあります。
停止になっても、すでに利用した代金の支払い義務は消えません。現金化で受け取った金額と、請求される金額の差は、そのまま自分の負担になります[3]。
換金率80%と仮定した先ほどの例なら、受け取ったのは10万円でも、請求は125,000円のまま残ります。カードが止まったからといって、この差額が小さくなるわけではないのです。
信用情報への影響
クレジットの契約内容や支払状況は、信用情報として記録され、将来のカードやローンの契約に影響します[6]。支払状況が記録される以上、支払いが遅れれば、将来の審査に影響しかねません。
停止になったあとも、支払いが遅れれば、信用情報への影響が出かねません。
支払いの遅れは、ほかのカード会社の審査にも響くおそれがあります。だからこそ、支払い期日を守ることを最優先にしてください。詳しくは信用情報への影響を解説した記事も参考になります。
連絡を無視せず、事実どおりに答える
日付と金額が分かる明細を手元に置いて答える
支払い期日を守る
遅れると信用情報に影響するおそれがある
相談してから動く
新たな借入や現金化の前に、状況に合う窓口へ連絡する
3つのうち、あとまで影響が残りやすいのは、2つめの支払い期日です。遅れると信用情報に影響しかねず、ほかのカードやローンの契約にまで響くおそれがあるためです。
カードが1枚しかない場合に困ること
楽天カードを公共料金や携帯料金、サブスクリプションの支払いに登録している方は、カードが止まると、それぞれの引き落としが失敗するおそれがあります。引き落としの失敗が重なると、別の延滞につながりかねません。
カードが1枚しかない人ほど、利用停止の影響は大きくなります。もし停止になった場合は、支払いを登録しているサービスを書き出し、支払い方法を別の手段に切り替える順番を決めておくと、混乱を減らせます。
停止後の流れを先に知っておけば、連絡が来たときにも、落ち着いて事実を伝えられます。支払いを止めないことさえ押さえておけば、信用情報への影響も避けやすくなるでしょう。
楽天カード現金化で起きるトラブルと対処法
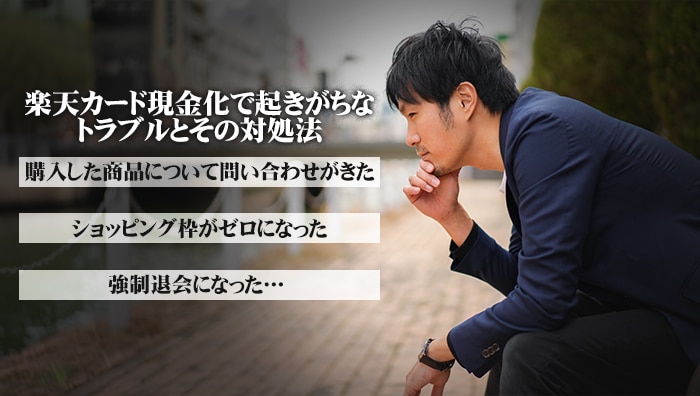
現金化では、カード会社からの問い合わせや、業者とのトラブルが起こることがあります。ここでは、代表的な4つのトラブルと、取れる対処を説明します。
管理人:望月 豊トラブルが起きたときほど、慌てずに記録を残すことが大切です。
カード会社から利用内容の問い合わせが来たとき
カードの利用が一時的に止まり、「なぜこの商品を買ったのか」と問い合わせが来ることがあります。換金目的の疑いを確かめるための問い合わせです。
カードが一時停止され、利用内容を問い合わせられる
利用が止まっている間に、購入の内容を聞かれる。
- 問い合わせを無視しない
- いつ、何を、いくらで買ったかを、事実のとおりに答える
- 作り話の説明は、かえって不信感につながる
連絡を無視すると、停止が長引くおそれがあります。利用の日付と金額が分かる明細を手元に置いてから、電話に出ると落ち着いて答えられます。
業者から入金されない・商品が届かない
申込み後に連絡が取れなくなる、手数料を決済後に上乗せされる、入金額が説明と違う、といったトラブルも起こりえます。カードで決済した金額は、その時点ですでに、楽天カードへの支払い義務になっています。
入金されない、商品が届かない、振込額が説明と違う
決済は済んでいるのに、入金や商品が確認できない状態。
- 申込み時のやり取りや画面を保存する
- すぐに業者へ連絡して記録を残す
- 解決しない場合は消費者ホットライン188で最寄りの消費生活センターを案内してもらう[7]
188は、お住まいの地域の消費生活相談窓口につないでもらえる全国共通の番号で、相談は無料です。通話料は、窓口につながった時点から回線に応じて発生します[7]。
よくある失敗は、現金化の失敗例をまとめた記事も参考になります。
強制退会・利用停止になったとき
利用停止などの措置は、事前の通知なしに行えると規約に定められており、会員資格の取消しも規約に定められています[2]。そのため、カードが使えなくなってから、通知を受け取る形になることがあります。
- 残っている利用代金の支払いを続ける
- 再開できるかどうかは会社の判断になる
- ほかのカードを使う前に、現在の支払い状況を確認する
再開できるかどうかは会社の判断なので、残りの支払いを続けながら、公共料金などの支払い方法を早めに見直しておくと安心です。
身に覚えのない請求が届いたとき
業者にカード番号を渡したあとで、身に覚えのない請求が起きる場合があります。楽天カード公式も、業者にカード番号などを渡すと、犯罪やトラブルに巻き込まれるおそれがあると注意しています[1]。
- 利用明細を確認し、どの決済が不明かを書き出す
- 楽天カードに連絡して、状況を伝えて相談する
- 業者とのやり取りの記録も一緒に保存する
トラブルの対処を先に知っておけば、いざというときも「まず事実を残して、相談する」という順番で動けます。やり取りの画面や明細が手元に残っていれば、188や楽天カードに相談するときにも、状況を短く正確に伝えられます。
楽天カード現金化業者を選ぶ前に確認したいこと
ここまで読んでも、業者を使うと決める方がいるかもしれません。その場合でも、業者は規約違反の責任を取ってくれません。利用停止や請求を負うのは、あくまで自分です。
この章では、申込み前に確認しておきたい点と、避けたい業者の特徴を説明します。
申込み前に確認したいこと
次の4点は、申込み前の段階でほぼ確かめられます。
運営会社の情報を確かめる
会社名・所在地・連絡先が公式サイトに明記されているか
最終の振込額を決済前に出してもらう
手数料を引いたあとの金額を、文面で残す
前払い金や保証金は断る
決済前に別の費用を求める業者は避ける
必要以上の個人情報を渡さない
カード番号以外の情報を求められる理由を確かめる
運営会社の情報は、サイト内だけでなく、検索結果や登記情報など、業者のサイト以外でも同じ内容が確認できるかを見ます。振込額は口頭だけで済ませず、メールやチャットの文面で残しておくと、あとで食い違ったときの証拠になります。
避けたい業者の特徴
「規約違反にならない」「カード会社に絶対に知られない」「必ず100%」など、断言する業者は避けたほうが無難です。規約の判断はカード会社が行うもので、業者が保証できることではないためです。
また、手数料を決済の直前に伝える、連絡先が電話番号しかない、急がせる言葉で契約を迫る、といった特徴にも注意が必要です。
業者を比べたいときは、現金化業者の優良店を比較したページで、業者ごとの情報を確認できます。
業者に渡すカード番号や個人情報は、悪用されるおそれがあります。公式も業者へのカード番号の提供に注意を呼びかけています。
この章の確認点は、規約違反の責任を自分が負うことを前提にした、被害を減らすための最低限のものです。
申込みから入金までに確かめておく流れ
業者に申し込む前後は、次の順で確認すると、食い違いに気づきやすくなります。
会社名・所在地・連絡先が明記されているかを見ます。
手数料を引いたあとの金額を、メールやチャットで残します。
金額と商品名が見積りと同じか確かめます。
見積りと一致しているか見て、やり取りを保存します。
4つの確認のうち、1から3は決済の前、4は入金のあとに行います。決済の前に見積りの文面と照らし合わせておけば、金額や商品名のずれに、支払い義務が生まれる前に気づけます。
途中で説明が変わったり、見積りにない費用を求められたりしたら、その場で決済せず、いったん手を止めてください。決済が済んでしまうと、楽天カードへの支払い義務はすでに発生しています。
申込み画面を開いたら、まず最終の振込額の欄を探してください。そこが見つからない業者は、不利な条件を後出しにするおそれがあります。
楽天カード現金化を考える前に知っておきたい他の資金手段
お金が必要になる理由は、人によって違います。ここでは、現金化以外に、公的な窓口や制度で使える手段を紹介します。
- 楽天カード公式のキャッシング(前の章)
- 生活福祉資金貸付制度(社会福祉協議会)
- 消費者ホットライン188(業者のトラブル)
3つのうち、規約の範囲内で借りられるのが公式のキャッシング、世帯の状況に応じて貸付と相談を受けられるのが生活福祉資金貸付制度です。188は借入の窓口ではなく、業者とのトラブルを相談する窓口という位置づけになります。
生活福祉資金貸付制度は、低所得世帯、障害者世帯、高齢者世帯、失業者世帯などを対象に、資金の貸付と必要な援助指導を行う制度です。
実施主体は各都道府県の社会福祉協議会で、申込みは原則として民生委員を通じて行い、市町村の社会福祉協議会を経て、都道府県の社会福祉協議会が貸付けを決定します[8]。
対象や貸付の条件は、世帯の状況によって変わります。まずは、お住まいの地域の社会福祉協議会に、条件を問い合わせてみてください。
業者との取引でトラブルが起きたときは、前の章で触れた消費者ホットライン188が窓口になります[7]。188が話し中でつながらないときは、国民生活センターのバックアップ相談(03-3446-0999、平日10時〜16時)が案内されています[7]。
番号は、かけ間違いのないよう確かめてからかけましょう。
後払い系のサービスを使った現金化が気になる方は、後払い現金化の仕組みと注意点もあわせて読んでおくと安心です。
現金化以外にも選択肢があると分かるだけで、焦りは少し和らぎます。借りたいならキャッシング、生活の立て直しなら社会福祉協議会、業者とのトラブルなら188と、困りごとに合わせて最初の連絡先を選べます。
楽天カード現金化についてのよくある質問
最後に、楽天カードの現金化についてよくある質問に答えます。
- 楽天カードの現金化は違法ですか
-
現金化が違法かどうかを、この記事で断定することはできません。確実に言えるのは、楽天カードの会員規約で禁止されていること、そして公的な団体や楽天カード自身が注意を呼びかけていることです[1][3]。
法的な扱いが気になる場合は、弁護士などの専門家に相談してください。
- 業者に「規約違反にならない」と言われたら、信じてよいですか
-
信じないほうがよいでしょう。規約違反かどうかを判断するのはカード会社で、業者が保証できることではありません。規約の条文は、決済の見え方ではなく「現金化を目的としているか」を基準にしています[2]。
「規約違反にならない」「知られない」とうたう業者の説明は、そのまま信じず、条文と公式の注意喚起を自分で確認してください。
- 楽天カードから問い合わせが来たらどうすればいいですか
-
連絡を無視せず、いつ、何を、いくらで購入したのかを、事実のとおりに答えましょう。作り話の説明は、かえって不信感を招くおそれがあります。
- 現金化と楽天カードのキャッシングは何が違いますか
-
キャッシングは、カードの規約の範囲内で現金を借りるサービスで、実質年率18.0%の利息がかかります[5]。現金化は、ショッピング枠を換金目的で使う行為で、規約で禁止されています。
10万円を30日借りた場合の利息は約1,479円です。
- カードが使えなくなったらどうなりますか
-
利用停止になっても、すでに利用した代金の支払い義務は残ります[3]。支払いが遅れると、信用情報に影響しかねないため、期日だけは守ってください。
- キャッシングはどこから申し込めますか
-
ネットキャッシングは、楽天カードのWebから24時間申し込めます。カードにキャッシング枠が付いていることが前提で、審査があります[5]。
ATMで借りる場合は、全国のコンビニや銀行のATMに楽天カードを入れて操作します。そのたびにATM利用手数料(1万円以下は110円、1万円超は220円)がかかる点は、覚えておきましょう。
- 返済が苦しくなりそうなときはどうすればいいですか
-
遅れそうだと分かった時点で、楽天カードの公式サイトやアプリで、支払いの状況と返済方法を確認しておきましょう。支払いの遅れが続くと、信用情報に影響しかねません。
借りる前に、公式の返済シミュレーションで毎月の支払い額を確かめておけば、無理のない返済計画を立てやすくなるでしょう[5]。
よくある疑問を先に解消しておけば、問い合わせや支払いの場面で、何を優先すべきかに迷いにくくなります。
まとめ:楽天カード現金化は規約違反のリスクを知ったうえで判断する
- 楽天カードの現金化は会員規約で禁止されており、利用停止や会員資格の取消しの対象になる
- 現金を受け取っても利用代金は全額請求される。換金率80%と仮定した例では、10万円を受け取るのに差額が25,000円かかる
- 急ぎで現金が必要なら、まず公式のキャッシング(ネットは振込手数料なし、実質年率18.0%)や、社会福祉協議会の制度を確認する
楽天カードの現金化は、手軽そうに見えても、規約違反のリスクと費用の両方を自分が負う取引です。公式のキャッシングなら、10万円を30日借りても利息は約1,479円で、規約の範囲内で現金を手にできます。
どうしても業者を検討する場合は、決済前に最終の振込額を文面で確認し、「安全」「知られない」と断言する業者は避けてください。困ったときは、業者とのトラブルなら消費者ホットライン188、資金の相談なら社会福祉協議会に相談できます。
換金率80%と仮定した例の差額25,000円と、キャッシングの利息約1,479円という2つの数字を覚えておくだけでも、次に現金が必要になったとき、どちらを先に検討すべきかを落ち着いて判断できるはずです。
管理人:望月 豊まずは落ち着いて、公式のキャッシングと相談先を確認してみてください。
脚注・出典
- 楽天カード「「クレジットカードを利用した現金化」は厳禁です」 https://www.rakuten-card.co.jp/info/important/encashment/(2026年10月閲覧)↩
- 楽天カード「カード会員規約」(第19条、第29条) https://www.rakuten-card.co.jp/agreement/card_member/(2026年10月閲覧)↩
- 一般社団法人日本クレジット協会「クレジットカードのショッピング枠の「現金化」の誘いに注意」 https://www.j-credit.or.jp/customer/attention/attention_05.html(2026年10月閲覧)↩
- 独立行政法人国民生活センター 報道発表「「お金がない」では断れない!きっぱり断りましょう」(2019年8月29日) https://www.kokusen.go.jp/news/data/n-20190829_1.html(2026年10月閲覧)↩
- 楽天カード「キャッシング」 https://www.rakuten-card.co.jp/cashing/(2026年10月閲覧)↩
- 株式会社シー・アイ・シー「信用情報とは」 https://www.cic.co.jp/guide/credit-information/(2026年10月閲覧)↩
- 消費者庁「消費者ホットライン」 https://www.caa.go.jp/policies/policy/local_cooperation/local_consumer_administration/hotline/(2026年10月閲覧)↩
- 厚生労働省「生活福祉資金貸付制度」 https://www.mhlw.go.jp/seisaku/28.html(2026年10月閲覧)↩