結論から言うと、dカード現金化は「クレジットカード現金化業者に頼む」のが一番簡単でスピーディーな方法です。
カードは年会費無料の通常dカードで十分。方法は現金化業者への依頼が最速で、早ければ最短10分〜当日中に入金されます。
「今月ピンチだから、どうにかしてお金を作りたい」と焦ってはいませんか?
dカードのショッピング枠を使えば、特別な審査なしで即日現金を受け取ることができます。
ただ、自分で商品を買って売ろうとすると、何日もかかったり損をしてしまったりと、失敗するリスクも少なくありません。
入金まで
最短10分
業者利用の場合
換金率の目安
80〜95%
利用額で変動
必要なもの
dカード+身分証
審査なし
今日中に無理なくお金を用意したい人のために、次の順番で分かりやすくお伝えします。
- どのdカードを使えば一番お得なのか
- 3つの現金化のやり方と、それぞれの向き不向き
- 安全に利用できる具体的な業者の選び方
- ドコモにバレないための3つのコツ
おすすめクレジットカード現金化業者ベスト3
ブリッジ |
| 換金率:90%~98% |
| 振込時間:最短5分 |
スピードペイ |
| 換金率:94%~100% |
| 振込時間:最短3分 |
プライムウォレット |
| 換金率:88%~98.3% |
| 振込時間:最短10分 |
- dカードが現金化に選ばれる理由
- 現金化に向いているdカードの種類
- 通常dカードが現金化に最適な理由
- dカードプリペイドが現金化に向かない理由
- dカードを現金化する3つの方法
- 現金化業者に依頼する方法(最速・最も人気)
- ギフト券を業者に買い取ってもらう方法
- 自分で商品を転売して現金にする方法
- 業者を使ったdカード現金化の流れ
- dカード現金化のおすすめ業者3選
- 即日最短10分入金のスピードペイ
- 高額利用で換金率95%の現金化本舗
- 電話サポートが安心のいいねクレジット
- dカード現金化のリスクと注意点
- dカード現金化は法律上問題ない
- 利用規約違反でカード停止になるリスク
- 悪徳業者に騙されないための見分け方
- dカード現金化でバレないための3つのコツ
- 換金率が高すぎない商品を選ぼう(セルフ現金化)
- 現金化の頻度を上げすぎない
- 老舗業者を選べばバレにくい理由
- dカード現金化のよくある質問
- まとめ:dカード現金化は即日入金の業者を活用しよう
dカードが現金化に選ばれる理由
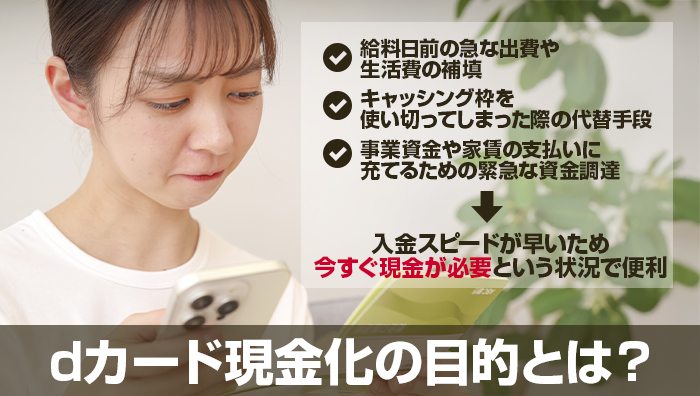
dカード現金化とは、dカードのショッピング枠を利用して現金を得る資金調達方法のことです。
業者を使う方法と、全て自分でやる方法がありますが、基本的な仕組みは同じです。
dカードで品物を買う → その品物を売る → 代金を現金で受け取る
クレジットカードの資金調達法と言えばキャッシングですが、現金化はショッピング枠の残高があればできます。
dカードを普段の買い物に利用していなければ残高に余裕があるため、20代でも5万円以上のお金を受け取れるでしょう。
こんな場面で使われています
- 給料日前の急な出費や生活費の補填
- キャッシング枠を使い切ったときの代替手段
- 事業資金や家賃など、急ぎの資金調達
向いていないケース
- 翌月の支払いの目処が立っていない
- 現金化だけにdカードを使う予定
- 時間に余裕があり、金利の低いローンが使える
入金スピードが早いため、「今すぐ現金が必要」という状況で便利です。生活費が足りないときの最後の頼みの綱としても活躍してくれます。
現金化に向いているdカードの種類
dカードには、通常カードの「dカード」と、グレードの高い「dカード GOLD」があります。どちらでも現金化できますが、向いているのは片方だけです。
通常dカードが現金化に最適な理由
dカードは年会費がかからないエントリーレベルのクレジットカードです。WEBサイトの操作に慣れている人なら5分程度で必要事項を記入し、さらに5分で入会審査も完了します。
決済のたびにポイントが貯まり、次回以降の支払いに使えます。高額商品でセルフ現金化すればポイントが早いペースで貯まるので、かなりお得です。
一方のdカード GOLDは年会費が11,000円と高額ですが、現金化における旨味はあまりありません。ポイント還元率は通常カードと同じ1%で、1回の支払いで1,000円以上使わないとポイントがつかないためです。
迷わず通常dカードのままで現金化することを、おすすめします。
dカードプリペイドが現金化に向かない理由
dカードとよく似たサービスに「dカードプリペイド」がありますが、現金化には向かないカードです。
向かない理由
- 支払いの前に事前チャージが必要
- dカードからチャージすれば現金化できるが、手順が1ステップ増えるだけ
使えるケース
- dポイントでチャージできるため、貯まったdポイントを現金化したいとき
現金でお金を工面したい場合は、dカードを直接使って現金化したほうが手軽です。dポイントの現金化以外で使うことはないでしょう。
dカードを現金化する3つの方法
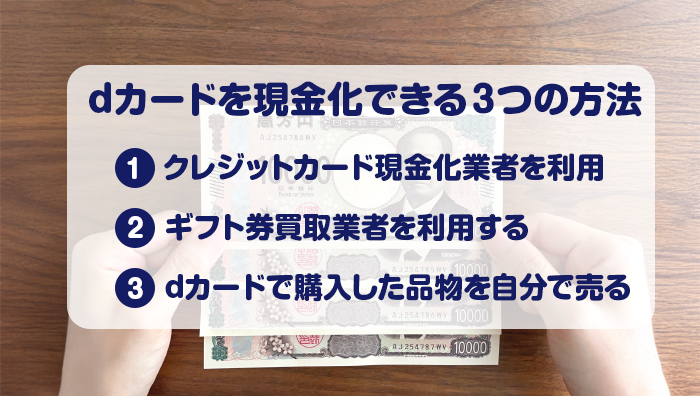
dカードを使って現金を調達する方法は、大きく分けて次の3つ。換金率、入金スピード、手軽さ、リスクがそれぞれ違います。
① 現金化業者に依頼
② ギフト券を買取業者に売る
③ 自分で商品を転売
一番利用されているのは現金化業者を使う手法ですが、他の手法にもそれぞれメリットがあります。順番に見ていきましょう。
現金化業者に依頼する方法(最速・最も人気)
業者が指定する商品をdカードのショッピング枠で購入すれば、早い業者なら数分で入金してくれます。手法が確立しているため、多くのケースで申し込んだその日にお金を受け取れます。
メリット
- 手続きが短時間で、当日中に受け取れる
- 1万円程度の少額でも80%前後の換金率
- 少額から始めて慣れたら増やせる
デメリット
- 悪徳業者を見極める目が必要
- 換金率はギフト券買取より少し低め
悪徳業者が気になりますが、詐欺のリスクは多かれ少なかれ他の手法にもあります。業者を見極める目を養うことが大切です。
ギフト券を業者に買い取ってもらう方法
dカードのショッピング枠でギフト券を購入し、それを買取業者に売る手法です。実店舗とネット専門業者がありますが、利便性の高いネット業者を使うのが一般的です。
メリット
- 入金が早い
- ギフト券によっては90%近い換金率
デメリット
- 適切なギフト券を選ぶ知識が必要
- 街の金券ショップではdカード払い不可(実店舗なら高島屋などの大手百貨店)
換金率は魅力的ですが、券種選びを間違えると損をするため、初心者には少し難しく感じるでしょう。
自分で商品を転売して現金にする方法
dカードで購入した品物をネットオークションなどで売る方法です。商品選びから売り方、購入者とのやり取りまで全て自分でやるため、ネットで物を売った経験がある人向きです。
メリット
- 人気商品や品薄商品なら購入額より高く売れることもある
- 業者に手数料を払わない
デメリット
- いつ売れるか分からず、1ヶ月経っても現金にならないことがある
- 悪質な買い手による返品詐欺のリスク
「今日中にお金が必要」という人には向きません。現金化で稼ぎたい人向けの手法です。
関連記事:後払い現金化を解説
業者を使ったdカード現金化の流れ
一番人気の現金化業者を使う場合、手続きは5ステップ。難しい操作はなく、スマホだけで進められます。
氏名・連絡先・希望する利用金額・振込先口座を伝えます。この時点で費用は発生しません。
運転免許証などの身分証と、dカードの券面を提示します。他人名義のカードは使えません。
業者が案内する商品を、dカードのショッピング枠で決済します。ここまでで10分ほどです。
決済確認後、業者から振込があります。早い業者なら最短10分、遅くても当日中が目安です。
商品代金は通常の買い物と同じく翌月の請求にまとめられます。返済の目処を立ててから利用しましょう。
dカード現金化のおすすめ業者3選
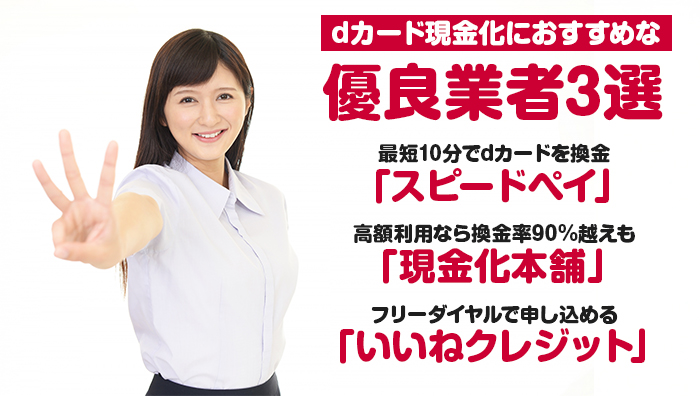
現金化業者は何も知らなくても利用できると言われるほどシンプルですが、業者選びで失敗する人が少なくありません。
初心者が悪徳業者を選ばないように、タイプの異なる優良業者を3社紹介します。この3社以外も含めて比べたい人は、現金化業者の優良店をまとめて比較したページも参考にしてください。
即日最短10分入金のスピードペイ
入金スピード
最短10分
受付
24時間365日
換金率
相場以上も
スピードに特化した業者で、最短10分でdカードの換金と入金処理を完了させます。「今日が返済期限だ」「目の前で欲しかった品物が安売りしている!」など緊急にお金が欲しいケースで活躍してくれるでしょう。
換金率でも他店に引けを取らず、初めての人でも利用額によっては相場以上の高換金率が期待できます。土日祝日を問わず受付・振込に対応しているため、使い勝手の良さもあって人気です。
高額利用で換金率95%の現金化本舗
最大換金率
95%
条件
10万円以上
リピーター
優遇プラン有
業界トップクラスの換金率を誇り、特にdカードのショッピング枠が高額な人に最適な業者です。利用金額に応じて換金率が優遇され、10万円以上の利用なら換金率が最大95%になります。
10万円程度の利用額でこれだけのハイレートになる業者はあまり見かけません。dカードのショッピング枠は100万円近くなることもあるため、枠に余裕がある人にとっては魅力的です。
電話サポートが安心のいいねクレジット
サポート
フリーダイヤル
対応
女性スタッフ可
口コミ
接客が丁寧
顧客対応と利便性の高さが評価されている業者です。フリーダイヤルを使えるため、現金化の知識が全く無い人でも電話サポートを受けながら手続きを完了させることができます。
女性スタッフの対応も可能で、口コミでは丁寧に接客してくれたと報告されています。男性の接客が苦手な人も緊張することなく手続きできます。
dカード現金化のリスクと注意点
dカードの現金化は多くの利用者がいて安全性の高い手法ですが、利用する前に確認しておきたいリスクがあります。法律・ドコモの規約・悪徳業者の3点から見ていきましょう。
関連記事:現金化は違法?リスクを解説
dカード現金化は法律上問題ない
現在の法律では、dカードの現金化が違法行為として扱われることはありません。
- 行われるのは商品の売買だけ
- 扱う品物はデジタルギフト券などの一般的なもの
- 業者も「販売 → 買取 → 代金振込」をしているだけ
買取業者の場合は商品がギフト券になるだけで、その他は現金化業者と同じです。いずれの手法を利用しても、dカード現金化で法律を破ることはないでしょう。
利用規約違反でカード停止になるリスク
法律を犯すことはありませんが、ドコモの規約に違反することには気をつけるべきです。ドコモは現金化に厳しく対処することで知られており、バレたら次のペナルティを受けます。
カードの利用停止
バレたら即座に停止。代わりのカードを用意する暇もない
残債の一括請求
50万円以上を一度に求められる可能性も
信用情報に傷
他社カードやローンの審査にも影響する
いずれも大きなデメリットです。バレ対策がいかに重要か分かるでしょう。
現金化した商品代金は翌月にまとめて請求されます。
返済できないと借金を背負いますが、現金化が免責不許可事由に該当すると判断されると、自己破産などの債務整理が認められない危険性があります。「返せる範囲で使う」が大前提です。
悪徳業者に騙されないための見分け方
3つの手法のどれを選んでも、詐欺や悪徳業者のリスクをゼロにはできません。セルフ現金化なら返品詐欺、業者利用なら悪徳業者に注意が必要です。
申し込み前のチェック
- 会社名・所在地・固定電話が公式サイトに明記されている
- 手数料や振込手数料の有無が事前に説明される
- 電話やメールの受け答えが丁寧で、質問に具体的に答える
- 運営年数が長く、口コミで入金トラブルの報告がない
その場で取引を中止するサイン
- 「換金率98%以上」など相場を大きく超える数字を売りにしている
- 申し込み後に提示された換金率が下がる
- 振込前に「保証金」「手数料の前払い」を求められる
悪質な業者や詐欺師にだまされて、無駄に高額な現金化をしないよう警戒しましょう。
dカード現金化でバレないための3つのコツ
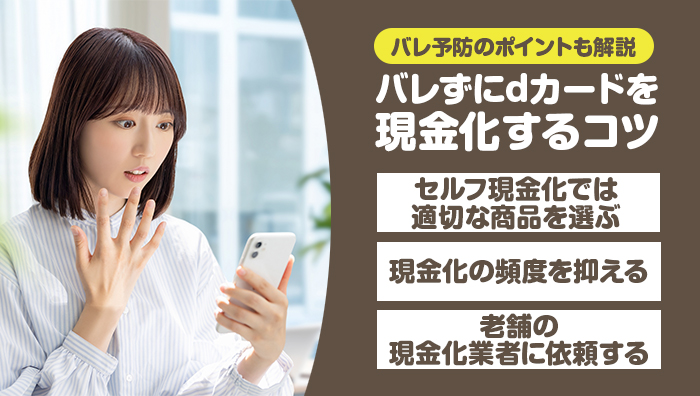
ドコモにバレるとカード利用停止などの厳しいペナルティを受ける可能性があります。リスクを最小限に抑えるコツは3つです。
換金率が高すぎない商品を選ぶ
セルフ現金化で高換金率を狙いすぎると、カード会社が警戒する商品に当たりやすい
現金化の頻度を上げすぎない
業者利用は1ヶ月以上あける。普段の買い物にもdカードを使う
老舗業者を選ぶ
カード会社に疑われないポイントを熟知しており、バレ対策を任せられる
換金率が高すぎない商品を選ぼう(セルフ現金化)
セルフ現金化を選ぶ人は相場より高い換金率を目指す傾向がありますが、換金率にこだわりすぎるとバレるリスクを高めます。やりがちな失敗は次の3つです。
- カード会社が警戒する現金化用の品物を大量購入する
- 1度の支払いで限度額いっぱいまでショッピング枠を使う
- 現金化の目的で利用される定番ショップで買い物をする
カード会社は現金化に使われる品物の多くを把握しているため、ブラックリスト入りしている品物を大量購入するとバレやすくなります。ショッピング枠を1度に限度額まで使うのも現金化の特徴なので、一般的な使い方ではありえないと目立ちます。
現金化の頻度を上げすぎない
普段利用しない業者で何度も現金化をすると、それまでの決済履歴との違いが生じ、ドコモに現金化をしていると判断されかねません。
業者を使った現金化は1ヶ月以上の間隔を開けて、一定の頻度で行うように心がけましょう。
dカードを色々なお店で使うことも重要です。利用履歴に様々な決済記録があれば、それだけ現金化業者との取引が目立たなくなります。dカードを現金化にだけ使うのは危険です。
老舗業者を選べばバレにくい理由
老舗の現金化業者はカード会社が現金化を見破るポイントを熟知しているので、危険なポイントを上手に回避してくれます。
開業して間もない業者だと、カード会社に渡る情報に現金化を疑わせるものを残すことがありますが、老舗なら通常の取引と思わせる形にしてくれるため安心です。
老舗業者は電話サポートもしっかりしていて、初心者にアドバイスもしてくれます。基本的に業者が必要なバレ対策を全てしてくれますが、利用者も注意点を確認することで、よりバレにくくなります。
dカード現金化のよくある質問
dカード特有の事情を知らないと後悔するケースもあります。よくある質問から、ここまで取り上げなかった重要情報を確認しておきましょう。
- 現金化がバレたらdポイントはどうなりますか?
-
規約に違反した契約者には次のペナルティが科されるのが一般的です。
- カードの利用停止
- 会員資格の剥奪
- 残債の一括請求
- 信用情報機関への登録
会員資格を失いますから、会員だけが保有を認められるdポイントも取り上げられます。もちろん二度と戻ってくることはありません。
ドコモ側の判断が誤りだと判明すれば会員資格が復活して、ポイントが戻る可能性はありますが、現実的には期待できないでしょう。
- キャッシング枠があっても現金化すべきですか?
-
ショッピング枠を利用するdカードの現金化は、キャッシング残高の有無にかかわらず利用できます。どちらを使うかは個人の判断に任されるでしょう。
一般的に、まず最初にキャッシングが使われる傾向があります。コンビニのATMなどで簡単にお金を引き出せますし、カードがあれば利用の際に審査されることもありません。
注意したいのはキャッシングを使い切った後に現金化することです。これをすると現金化がバレることがあります。dカードを安全に現金化したいなら、2つの資金調達方法をバランスよく使うことが大切です。
- 債務整理中でも現金化できますか?
-
借金の返済に困り債務整理をするとカードローンなどが利用できなくなりますが、dカードの現金化はしばらく使える可能性があります。
債務整理をすると、その情報が個人信用情報に記載されます。その情報を確認したカード会社は契約者に対して何らかの対処をすることがあり、厳しいところなら強制的に退会させられます。
ドコモも一般的な金融機関と同様に、債務整理には厳格な対応をすると言われています。債務整理をしたらdカードを使った現金化は難しくなるでしょう。
- ドコモはどうやって現金化を見つけるのですか?
-
ドコモは専用の不正検知システムを用いて、数ある取引の中から現金化が疑われるものを見つけ出すと言われています。
不正検知システムには最新の機械学習モデルが採用されており、契約者がいつもと違う取引をしているとアノーマリー(通常とは異なる取引)があったと通知するとされています。
また、ドコモは三井住友カードと提携してdカードを運営しているため、不正検知システムは三井住友カードのものを導入していると考えられています。
まとめ:dカード現金化は即日入金の業者を活用しよう
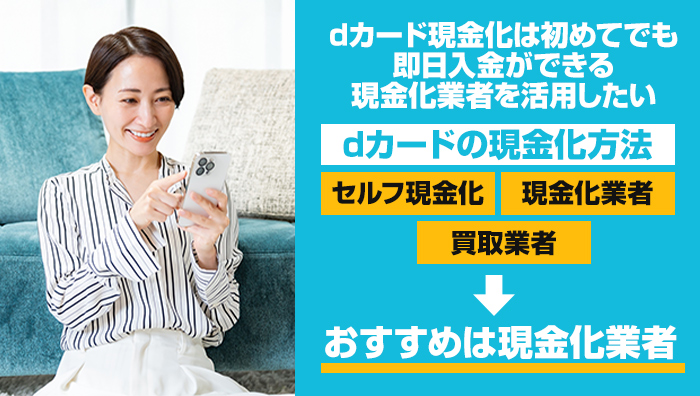
- ✔ カードは年会費無料の通常dカードで十分
- ✔ 方法は「現金化業者」「買取業者」「セルフ現金化」の3つ
- ✔ 換金率と入金スピードのバランスが良い現金化業者がおすすめ
- ✔ ドコモは現金化に厳しいため、バレ対策に慣れた老舗業者を選ぶ
dカードを運営するドコモは現金化に厳しく、発覚すれば強制退会を覚悟しなければなりません。発覚を回避するには、dカードの現金化をよく知る業者に任せるのが近道です。
今回紹介した実績が豊富な優良業者に依頼すれば、バレることなく安全に現金化できるでしょう。初心者にもやさしく接客してくれますし、フリーダイヤルが使える業者もあるので気軽に申し込んでみてください。